Em 2026, é possível encontrar opções de cartão de crédito de fácil aprovação com limite alto ao escolher o tipo certo de cartão para o seu perfil, apresentar renda e movimentação compatíveis e adotar estratégias simples para melhorar seu histórico de pagamento. Bancos digitais, cartões consignados e cartões com garantia costumam facilitar a aprovação e destravar limites maiores.
Você já pediu um cartão, recebeu “aprovado” e… o limite veio tão baixo que mal cobre o mercado do mês? Isso frustra, mas também revela algo importante: limite não é sorte. Em 2026, as regras de análise ficaram mais inteligentes, e você pode usar isso a seu favor para conseguir aprovação mais fácil e um limite realmente útil, sem cair em armadilhas de juros altos ou tarifas escondidas.
Neste guia, eu vou te mostrar como identificar boas opções, quais tipos de cartão costumam aprovar mais, o que aumenta (de verdade) a chance de limite alto e como solicitar com segurança — tudo em linguagem direta, para você sair com um plano claro.
Ir para o conteúdo:
O que “fácil aprovação” quer dizer na prática em 2026
Quando um cartão é divulgado como “fácil aprovação”, geralmente significa que a instituição:
- aceita perfis com histórico curto (pouco tempo de relacionamento financeiro);
- tem processo digital com análise automatizada e rápida;
- considera mais dados além do histórico tradicional, como movimentação em conta e pagamentos recorrentes;
- oferece modalidades com risco menor para o emissor (por exemplo, consignado ou com garantia), o que facilita aprovar.
Isso não quer dizer “aprovação garantida”. O que muda é a probabilidade: algumas modalidades e instituições costumam ser mais flexíveis — especialmente se você organiza a casa antes de solicitar.
Por que alguns cartões liberam limite alto (e outros travam)
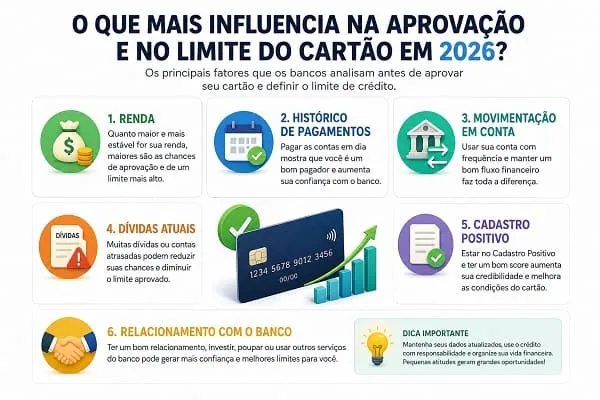
O limite é uma decisão de risco. A instituição tenta responder, com dados: “qual a chance dessa pessoa pagar em dia, sempre?”. Em 2026, as análises tendem a considerar:
- renda (comprovada ou estimada por movimentação);
- capacidade de pagamento (quanto sobra após despesas e compromissos);
- pontualidade no pagamento de contas e dívidas;
- uso de crédito atual (quantos cartões, quanto do limite já está comprometido);
- relacionamento com a instituição (conta, investimentos, salário, pagamentos recorrentes);
- Cadastro Positivo e histórico de pagamentos.
O “limite alto” normalmente aparece quando você combina perfil coerente + previsibilidade de pagamento. Em muitos casos, é mais inteligente começar com um limite razoável e subir rapidamente em 60 a 120 dias do que insistir em um pedido inicial agressivo e receber negativa.
Quem costuma conseguir aprovação mais fácil (mesmo sem histórico perfeito)
Você tende a ter mais chances quando se encaixa em um destes cenários (um ou mais):
- CLT com renda estável e depósitos regulares;
- autônomo com movimentação consistente no banco (entradas frequentes);
- quem paga contas em dia e tem bom comportamento de pagamentos no Cadastro Positivo;
- quem consegue oferecer garantia (cartão com limite vinculado a dinheiro aplicado);
- aposentados e servidores que podem usar cartão consignado (quando faz sentido).
Se você está com o nome regularizado, mas ainda sente dificuldade, não desanime: muitas vezes o problema não é “você”, e sim a modalidade errada para o seu momento.
Tipos de cartão com aprovação mais simples e potencial de limite alto
1) Cartões de bancos digitais com análise por movimentação
Esses cartões costumam cruzar dados do seu dia a dia financeiro, como entradas, pagamentos de boletos, transferências e uso da conta. Em 2026, isso pesa muito porque mostra rotina e previsibilidade.
Como aumentar as chances: receber salário na conta, pagar contas por lá, manter saldo médio e evitar estourar cheque especial (se existir).
2) Cartão consignado (quando você tem margem e disciplina)
O consignado costuma aprovar mais porque parte do pagamento é descontada automaticamente, o que reduz risco para a instituição. Isso pode refletir em limites mais altos. Porém, exige atenção: nem sempre é a melhor solução para quem perde o controle de gastos.
Dica prática: compare custo total, leia o contrato e use o cartão como ferramenta — não como “extensão de renda”.
3) Cartão com garantia (limite vinculado a aplicação)
A lógica é simples: você deixa um valor aplicado (por exemplo, em uma modalidade conservadora) e o banco libera um limite próximo daquele montante. É uma das formas mais seguras de conseguir limite alto de forma previsível, mesmo com histórico limitado.
Para quem é ideal: quem tem reserva e quer construir histórico de crédito com baixo risco de negativa.
4) Cartões de loja e cartões coemitidos
Algumas redes varejistas e emissores parceiros têm análise mais flexível e aprovação mais acessível. O ponto de atenção é observar anuidade, seguros embutidos e condições do parcelamento fora da loja.
5) Cartões pré-aprovados por relacionamento
Quando você já tem conta e movimenta bem, muitas instituições liberam convites pré-aprovados. Isso costuma trazer uma aprovação mais suave e, em alguns casos, limite inicial acima da média.
Opções de Cartão de Crédito de Fácil Aprovação com Limite Alto 2026: como escolher sem cair em ciladas
Ao procurar opções de cartão de crédito de fácil aprovação com limite alto 2026, o segredo é comparar mais do que “aprova rápido”. Use estes critérios:
- Custo real: anuidade, tarifas, seguros, taxas de financiamento e multa por atraso.
- Qualidade do aumento de limite: a instituição revisa limite com frequência? Considera movimentação?
- Controle no aplicativo: aviso de gastos, bloqueio temporário, cartão virtual, ajuste de limite por categoria.
- Reputação e atendimento: canais de suporte e clareza no contrato.
- Compatibilidade com seu perfil: CLT, autônomo, estudante, aposentado, negativado regularizado etc.
Se você quer uma lista objetiva de opções e perfis indicados, vale ler também este guia completo com foco em 2026: 5 Melhores Cartões de Crédito de Fácil Aprovação em 2026.
E se sua prioridade é resolver rápido, sem anuidade, com processo 100% digital, veja estas alternativas: Cartão Online: Aprovação Rápida e Sem Anuidade — Veja as Opções.
Tabela rápida para acertar no tipo de cartão
| Tipo de cartão | Para quem costuma funcionar melhor | Vantagens | Pontos de atenção |
|---|---|---|---|
| Banco digital com análise por movimentação | Quem movimenta conta e paga contas em dia | Aprovação ágil; revisão de limite por uso | Limite inicial pode ser moderado |
| Consignado | Aposentados, pensionistas, servidores e CLT com margem | Aprovação facilitada; potencial de limite alto | Exige disciplina; contratos variam muito |
| Com garantia (aplicação como lastro) | Quem tem reserva e quer limite previsível | Alta chance de aprovação; limite pode ser alto | Você precisa imobilizar um valor como garantia |
| Cartão de loja / coemitido | Quem compra com frequência no varejo | Promoções e parcelamentos especiais | Tarifas e juros podem ser mais altos |
Passo a passo para aumentar as chances de aprovação e conquistar limite alto
Aqui vai um plano bem prático, pensado para 2026, que costuma funcionar com a maioria dos perfis.
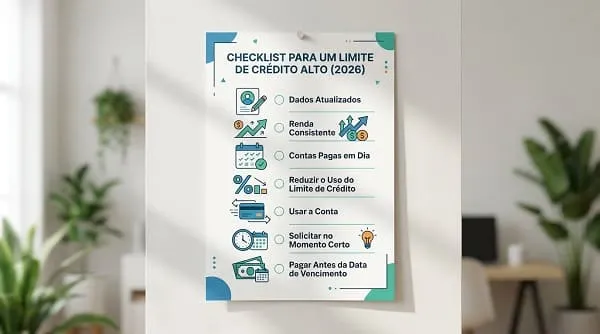
Passo 1: organize seus dados cadastrais (isso reprova mais do que parece)
- Endereço atualizado e compatível com comprovante.
- Renda informada com coerência (evite “chutar” para cima).
- Telefone e e-mail ativos (muitas análises pedem validação).
Passo 2: reduza “sinais de risco” nas últimas 4 a 8 semanas
- Evite atrasos, mesmo pequenos.
- Se possível, reduza o uso do limite total nos cartões atuais.
- Evite pedir vários cartões em sequência.
Passo 3: construa relacionamento antes de pedir
Se a instituição oferece conta, usar por algumas semanas pode aumentar a confiança. Faça o básico bem feito:
- pague contas e boletos pela conta;
- mantenha saldo médio;
- centralize entradas (salário, recebimentos, transferências).
Passo 4: escolha a modalidade certa para o seu momento
Se você precisa de limite alto e quer aumentar a chance de aprovação, muitas vezes o caminho mais eficiente é:
- começar por um cartão com garantia (limite previsível), ou
- usar um consignado (se for adequado ao seu perfil), ou
- pegar um cartão com limite inicial menor e subir com uso e pagamento em dia.
Passo 5: use o cartão de forma “amiga do limite” por 60 a 90 dias
Se você quer que o banco confie em você, mostre previsibilidade:
- use o cartão todo mês, sem deixar parado;
- pague a fatura antes do vencimento sempre que der;
- evite parcelar compras longas no início;
- mantenha gastos compatíveis com sua renda.
Como pedir aumento de limite sem “forçar a barra”
Após 2 ou 3 faturas pagas corretamente, você pode solicitar aumento com mais base. Algumas dicas que funcionam bem:
- peça um valor realista (coerente com sua renda e uso);
- se houver opção, envie comprovante de renda ou evidências de faturamento;
- mostre movimentação na conta onde o cartão é vinculado;
- priorize instituições que fazem revisão automática e transparente.
Importante: limite alto é ótimo, mas só é vantagem quando você mantém controle. Se o limite vira convite para gastar mais do que pode, ele vira problema.
Juros, rotativo e parcelamento: o que você precisa entender antes de escolher
Mesmo cartões com fácil aprovação podem ter condições diferentes de financiamento. Antes de contratar, entenda como funcionam juros do rotativo, parcelamento de fatura e encargos. Um bom material, direto e confiável, é o do Banco Central:
Cartão de crédito: informações e cuidados (Banco Central do Brasil)
Se você está buscando limite alto, o melhor cenário é usar o cartão como meio de pagamento e benefícios — e evitar financiar a fatura. Isso preserva seu orçamento e seu histórico de pagamentos.
Erros comuns que derrubam a aprovação (e como evitar)
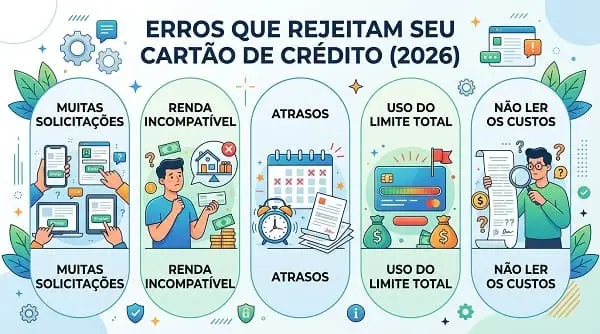
- Pedir vários cartões no mesmo mês: sinal de urgência financeira.
- Informar renda incompatível: a análise cruza dados e pode recusar.
- Ignorar dívidas pequenas: atrasos recorrentes pesam muito.
- Usar todo o limite disponível: indica dependência de crédito.
- Não ler custos: anuidade e seguros podem tornar o cartão inviável.
Perguntas frequentes
Qual é a melhor opção para conseguir limite alto rapidamente em 2026?
Em geral, o cartão com garantia costuma ser o caminho mais previsível para limite alto, porque o limite fica vinculado a um valor aplicado. Para quem tem margem e perfil adequado, o consignado também pode liberar limites elevados com mais facilidade.
Ter pontuação de crédito baixa impede aprovação?
Não necessariamente. Algumas instituições analisam movimentação, renda e histórico de pagamentos recentes. Além disso, modalidades com risco menor (garantia e consignado) podem aprovar mesmo quando o histórico ainda está em construção.
Cartão sem anuidade aprova mais fácil?
Não é regra. A aprovação depende do seu perfil e do modelo de análise da instituição. Existem cartões sem anuidade com análise rigorosa e outros com análise mais flexível. Compare critérios, não apenas a anuidade.
Quanto tempo leva para aumentar o limite depois de aprovado?
Muitas pessoas conseguem aumento entre 60 e 120 dias, desde que usem o cartão com frequência, paguem antes do vencimento e mantenham gastos compatíveis com a renda. Algumas instituições revisam automaticamente; outras exigem solicitação.
Pedir muitos cartões pode atrapalhar?
Sim. Várias solicitações em pouco tempo podem indicar necessidade urgente de crédito e reduzir suas chances. O ideal é escolher 1 ou 2 boas opções, construir relacionamento e só então tentar uma nova proposta se precisar.
Conclusão: como escolher bem e ganhar limite com consistência
Encontrar opções de cartão de crédito de fácil aprovação com limite alto em 2026 é totalmente possível quando você combina três coisas: modalidade certa para o seu momento, dados e renda coerentes e comportamento financeiro previsível. Em vez de correr atrás do “cartão milagroso”, foque em construir um histórico que faça o limite subir naturalmente — e com segurança.
Se este conteúdo te ajudou, deixe uma avaliação: conte nos comentários qual é seu objetivo (aprovar, aumentar limite, trocar de cartão, sair da anuidade) e em que ponto você está hoje. Eu leio e respondo.